Аренда на Алтае 2026: Манжерок, Белокуриха, сезонность и операторская модель
Арендный рынок Алтая в 2026 году нельзя описывать одной шкалой. Республика Алтай / Манжерок и Белокуриха / Бирюзовая Катунь живут по разной экономике: разная сила зимнего сезона, разный вес санаторного спроса, разная доля премиального курортного фонда. Поэтому расчёт начинается не с фразы «Алтай стоит от 8 000 до 30 000+», а с деления на подрынки, сезоны и классы. Для апартаментов под управлением оператора реалистичная база по году — 45–60% загрузки, ставки считаем за двоих и отделяем от пиков люксовых отелей.
Ставки по двум подрынкам
Ниже — ориентиры широкого рынка по оценке МОРЕИН. Все ставки указаны за двоих. Пики люксовых отелей и обещания из девелоперских презентаций сюда сознательно не входят.
| Подрынок и класс | Летний пик | Зимний пик | Межсезонье | Комментарий |
|---|---|---|---|---|
| Оценка МОРЕИН, июль 2026. Широкий рынок, цены за двоих; пики люксовых отелей — отдельная экономика. | ||||
| Республика Алтай / Манжерок, эконом | 3 000–6 000 руб. | 3 500–6 000 руб. | 2 500–4 500 руб. | Гостевые дома и простой фонд |
| Республика Алтай / Манжерок, комфорт | 6 000–9 000 руб. | 6 000–10 000 руб. | 4 500–7 000 руб. | Апартаменты и новый фонд |
| Республика Алтай / Манжерок, бизнес | 9 000–14 000 руб. | 10 000–16 000 руб. | 7 000–12 000 руб. | Сильные объекты под управлением оператора |
| Республика Алтай / Манжерок, премиум | 14 000–28 000 руб. | 16 000–30 000 руб. | 12 000–20 000 руб. | Верхний курортный сегмент, без отельных пиков |
| Белокуриха / Бирюзовая Катунь, эконом | 2 700–5 000 руб. | 2 500–4 500 руб. | 2 500–4 000 руб. | Базовый курортный фонд |
| Белокуриха / Бирюзовая Катунь, комфорт | 5 000–8 000 руб. | 4 500–7 500 руб. | 4 000–6 500 руб. | Санаторный и сервисный рынок |
| Белокуриха / Бирюзовая Катунь, бизнес | 8 000–13 000 руб. | 7 500–12 000 руб. | 6 500–10 000 руб. | Сильный оздоровительный и курортный продукт |
| Белокуриха / Бирюзовая Катунь, премиум | 13 000–22 000 руб. | 12 000–20 000 руб. | 10 000–18 000 руб. | Верхняя граница широкого рынка |
Почему Манжерок обычно дороже
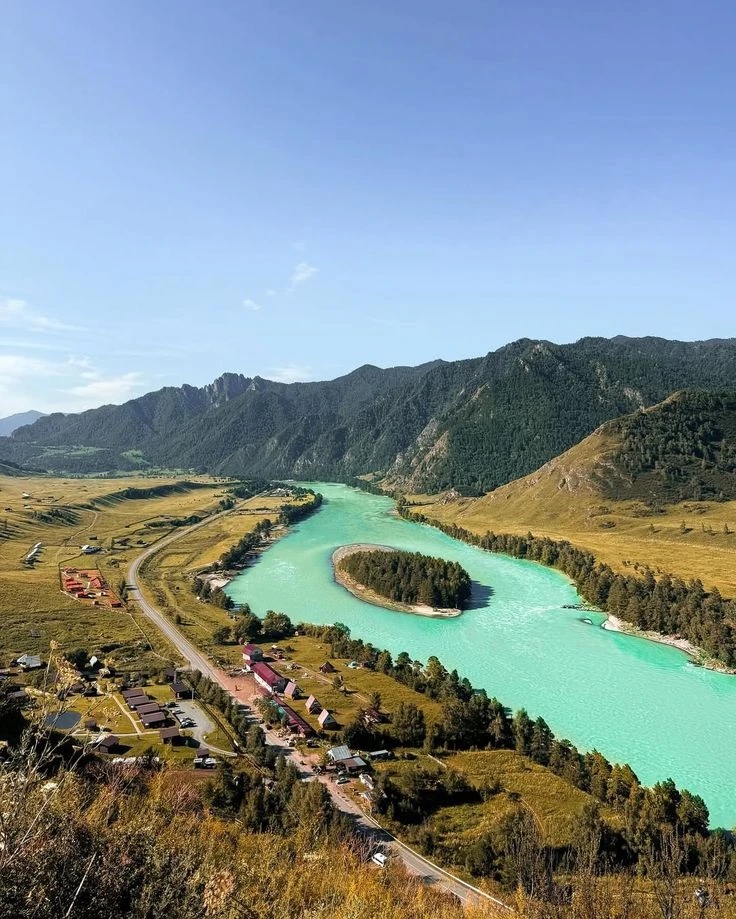
Манжерок и ближний пояс Республики Алтай получают наценку за аэропорт, якорь Сбера, более выраженный зимний сезон и высокую узнаваемость курорта. Поэтому бизнес- и премиум-класс здесь заметно дороже, чем в Белокурихе и на Бирюзовой Катуни.
Почему 25–37 тыс. руб. не надо называть «рынком Алтая»
Такие ставки бывают — у люксовых курортных отелей вроде пятизвёздочного «Манжерока». Но это экономика конкретных флагманов, а не средняя цена по региону. Если положить отельные пики в основу расчёта апартамента, любая финмодель начнёт обещать то, чего массовый фонд не зарабатывает.
Сезонность: два пика вместо одного
Ключевое отличие Алтая от морских курортов — наличие двух пиков. Но это не значит, что каждый объект одинаково хорошо работает и летом, и зимой: сезонность нужно читать через локацию и формат.
| Период | Реалистичная загрузка | Что это значит |
|---|---|---|
| Летний пик | 65–85% | Главный сезон по региону, особенно для природного туризма |
| Зимний пик | 50–75% | Сильнее всего работает у Манжерока и в санаторной Белокурихе |
| Межсезонье | 30–55% | Самая уязвимая часть модели, если объект без сильной инфраструктуры |
| Средний год | 45–60% | Рабочая база для объектов под управлением оператора |
| Сильный сценарий | 55–65% | Только для лучших локаций Манжерока и Белокурихи |
Летний пик (июнь–август)
Лето — главный общий пик по региону. Треккинг, рафтинг, автотуризм, Чемальское направление, Телецкое озеро и природные маршруты собирают самую широкую аудиторию. Именно летом широкий рынок показывает лучшие ставки, а премиальные объекты на пиковые даты могут приближаться к ценам люксовых отелей.
Зимний пик (декабрь–март)
Зима работает сильнее всего в Манжероке и в связке с оздоровительным продуктом Белокурихи. Это другой спрос, со своей логикой: горные лыжи, Новый год, термальные сценарии, короткие премиальные поездки. Поэтому зимнюю экономику нельзя автоматически переносить на удалённые локации без якорного курорта.
Межсезонье (апрель–май, сентябрь–ноябрь)
Межсезонье — место, где ломаются самые красивые девелоперские финмодели. Апрель и ноябрь могут быть слабыми, если у объекта нет хорошего сервиса, ресторана, оздоровительной программы или сильного оператора. Именно поэтому в наших расчётах годовая загрузка не равна сумме летних мечт и новогодних праздников.
Форматы размещения: широкий рынок и флагманы
На Алтае важно не смешивать широкий рынок и яркие премиальные проекты. Это две разные сущности: первая нужна для базового расчёта, вторая показывает потолок возможного.
Апартаменты с УК — новая база для рынка
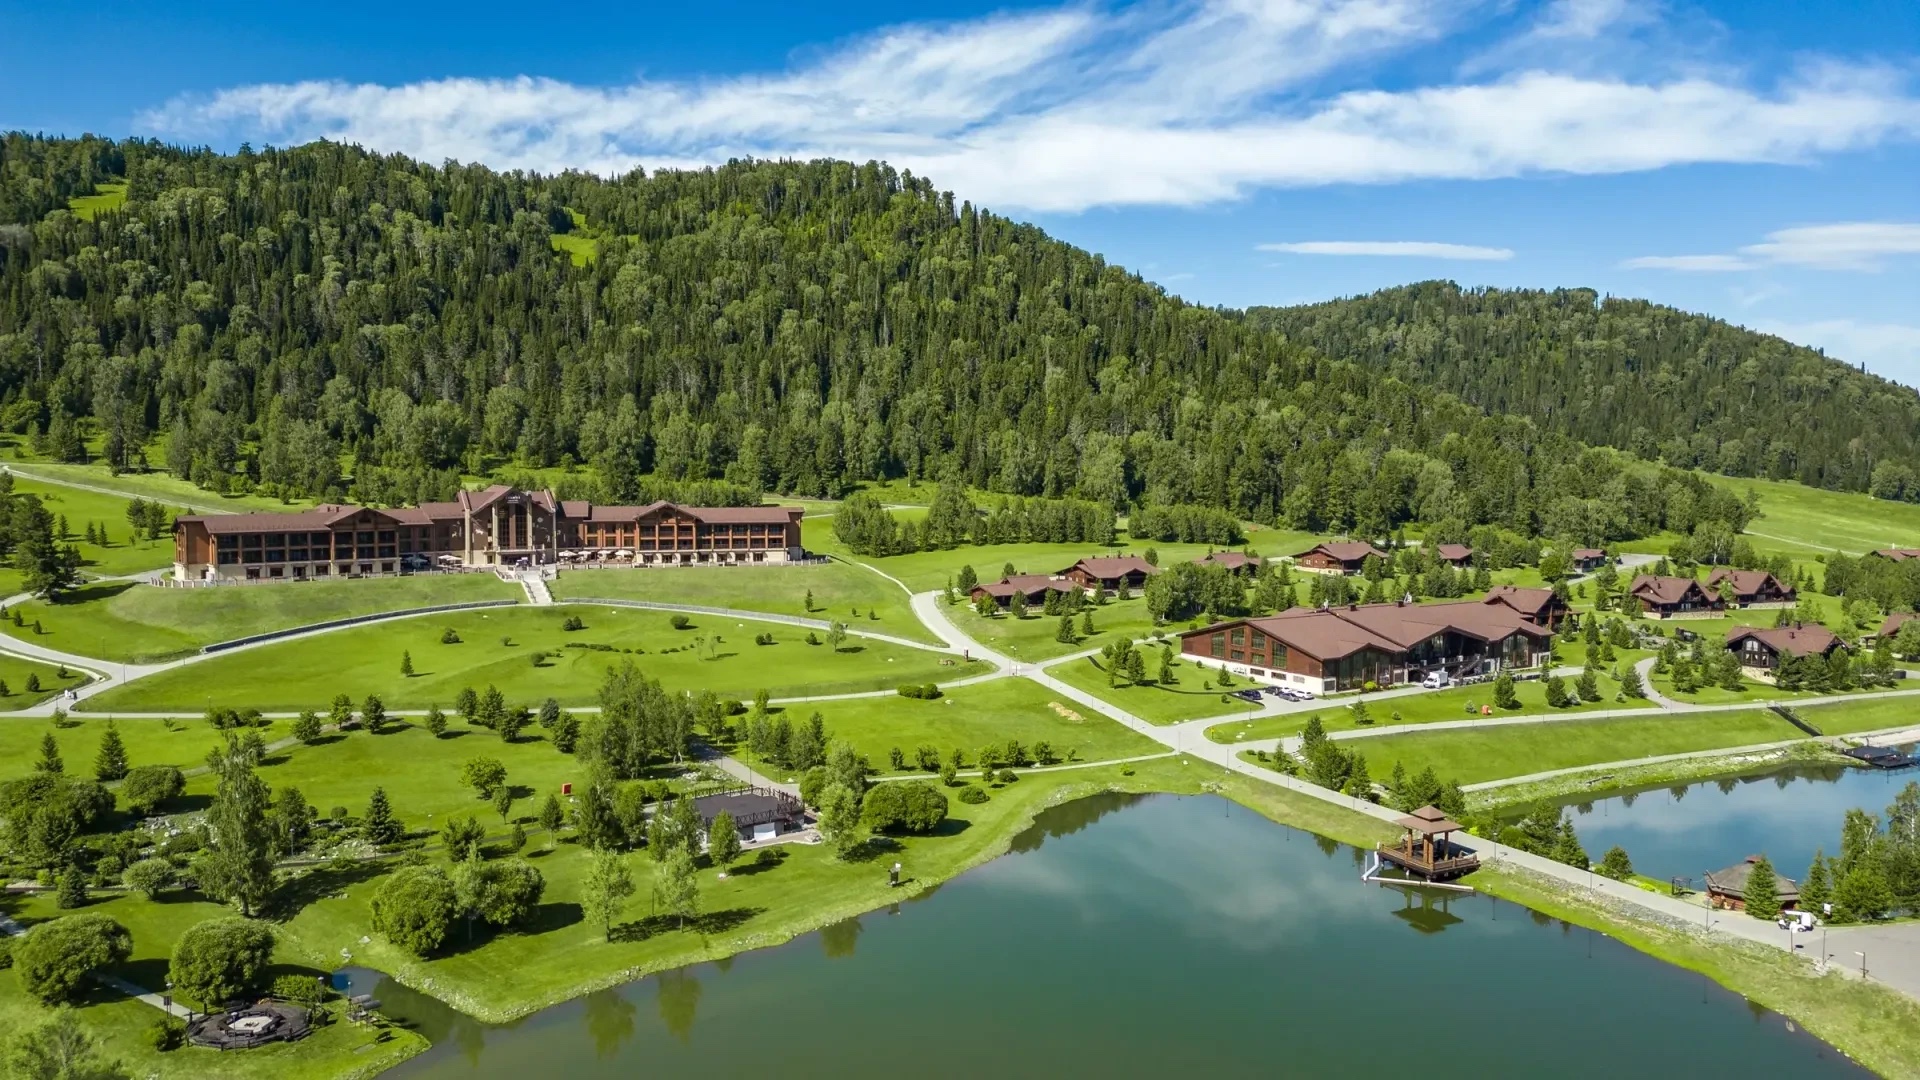
Карлуу, операторские проекты у Манжерока и часть новых курортных комплексов формируют для Алтая новую норму: апартамент или номер покупается под работу через управляющую компанию, а не под самостоятельную сдачу. Рынок получает прозрачную отчётность и меньше хаоса.
При этом разница между базовым продуктом и флагманом никуда не девается: у апартамента в спальном корпусе и у люксового номера с видом на Катунь — разные гости, разные ставки и разная себестоимость сервиса.
RIZALTA, Cosmos и премиальный сегмент
RIZALTA, Cosmos Collection Altay Resort и похожие проекты полезны как ориентир верхней границы. Но если ставить их экономику вместо рыночной, расчёт начнёт обещать то, чего массовый фонд не зарабатывает.
Правильное чтение: премиальный продукт с брендом — отдельная модель спроса. Хотите считать по флагману — считайте и его себестоимость: сервис пятизвёздочного уровня, персонал, инфраструктура. Чистая доходность при этом часто оказывается той же самой, что и у крепкого бизнес-класса.
Операторы и управляющие компании
Профессиональных УК на Алтае меньше, чем в Сочи или Крыму, но именно через них рынок и становится инвестиционным. После 1 сентября 2025 года это уже не «хорошая опция», а базовая модель посуточной аренды апартаментов.
Кто уже управляет на Алтае
UTROM Group — профильный оператор апарт-комплекса «Карлуу»: доверительное управление с отчётностью в личном кабинете, основатель Данил Солошенко с 15-летним стажем в гостеприимстве.
Zont Hotel Group уже работает на Алтае — Grand Chalet Altay и Natura Hotel — и берёт под управление RIZALTA в Белокурихе. Cosmos Hotel Group ставит бренд на апарт-отель в ОЭЗ «Бирюзовая Катунь». Так за два года на рынке появились три профессиональных оператора с разными моделями — от локального профильного до федеральных сетей.
С 1 сентября 2025 года рабочая модель — через УК или оператора
В инвестиционных материалах больше не стоит считать самостоятельную посуточную модель базовым сценарием. Рабочая рамка — объект с оператором, управляющей компанией или легальной классифицированной моделью размещения. Это особенно важно для Алтая, где рынок и так молод: без сильной операционки красивая доходность очень быстро превращается в сезонную волатильность.
Локальные управляющие
Большинство объектов на Алтае управляются владельцами или локальными менеджерами без брендовой принадлежности. Это и проблема (нет стандартов), и возможность: объект с профессиональным сервисом автоматически попадает в верхний ценовой сегмент.
Выводы
Арендный рынок Алтая остаётся рынком дефицита, но считать его нужно аккуратнее, чем раньше. Правильная стартовая точка — два подрынка, а не одна зонтичная цифра. Манжерок и Республика Алтай тянут вверх зимний и премиальный сценарий. Белокуриха и Бирюзовая Катунь дают более мягкую, но часто более понятную сервисную экономику.
Рабочая база для апартаментов под управлением оператора — 45–60% годовой загрузки и чистая доходность в районе 6–9%. Всё, что выше, требует отдельного объяснения: бренд, сильная оздоровительная программа, люксовый формат или якорь в пешей доступности. Алтай становится сильнее не тогда, когда ему приписывают 30 тысяч за ночь как норму, а когда рынок описывают честно и по локациям.
Информация носит ознакомительный характер и не является индивидуальной инвестиционной рекомендацией. Цены, параметры объектов и прогнозы могут измениться. Перед принятием решения рекомендуем консультацию со специалистом.